
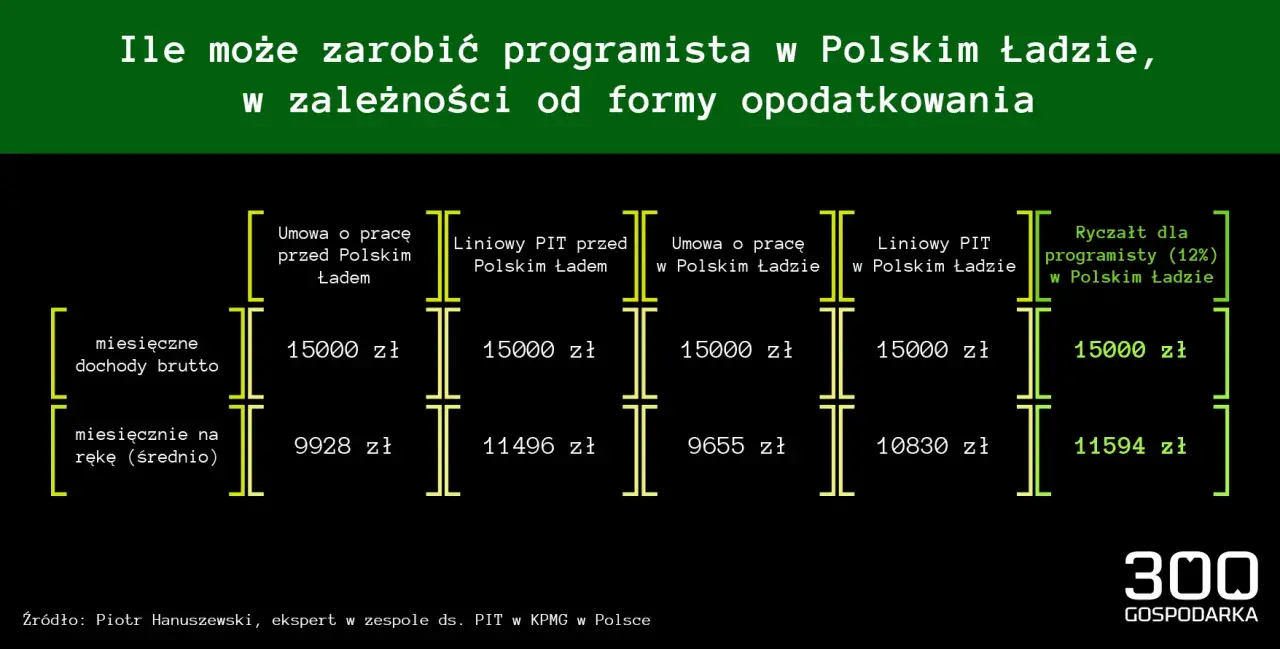
Praca na B2B może wyglądać świetnie na fakturze, dopóki nie sprawdzisz, ile naprawdę zostaje po podatku, składkach i kosztach prowadzenia firmy. Ryczałt dla programisty bywa bardzo korzystny, ale tylko wtedy, gdy właściwie określisz rodzaj usług, zastosujesz dobrą stawkę i zaakceptujesz brak rozliczania kosztów. Poniżej pokazuję, jak działa to opodatkowanie w 2026 roku, kiedy ma sens i gdzie najłatwiej popełnić kosztowny błąd.
Najważniejsze decyzje dotyczące ryczałtu w IT zależą od usług, kosztów i przychodów
- 12% to najczęstsza stawka dla usług związanych z tworzeniem, rozwojem i doradztwem w zakresie oprogramowania.
- O stawce decyduje faktyczny zakres czynności i klasyfikacja PKWiU, a nie sam kod PKD ani opis na fakturze.
- Na ryczałcie nie rozliczysz kosztów uzyskania przychodu, więc forma ta najlepiej pasuje do działalności z niewielkimi wydatkami.
- W 2026 roku składka zdrowotna wynosi miesięcznie 498,35 zł, 830,58 zł albo 1495,04 zł, zależnie od przychodu narastająco.
- Przychody można pomniejszyć o 50% zapłaconych składek zdrowotnych, a także o niektóre inne odliczenia przewidziane w przepisach.

Na czym polega ryczałt dla programisty
Ryczałt od przychodów ewidencjonowanych oznacza, że podatek liczysz od przychodu, czyli kwoty uzyskanej od klienta, a nie od dochodu pomniejszonego o firmowe wydatki. Jeśli wystawisz fakturę na 20 000 zł, podstawą obliczenia podatku będzie co do zasady właśnie ta kwota, niezależnie od tego, czy kupiłeś komputer, monitor albo płatne narzędzia.
W zamian otrzymujesz prostsze rozliczenie i przewidywalną stawkę. Prowadzisz przede wszystkim ewidencję przychodów, rozdzielając wpływy według właściwych stawek ryczałtu. Dla osoby, która pracuje głównie własną wiedzą i laptopem, ta prostota często ma większą wartość niż możliwość wrzucania niewielkich zakupów w koszty.
Trzeba jednak od razu rozdzielić trzy różne elementy. Ryczałt dotyczy podatku dochodowego, składki ZUS są osobnym obciążeniem, a VAT jeszcze innym obowiązkiem. Wybór ryczałtu nie zwalnia automatycznie z VAT ani nie zmienia zasad fakturowania klientów z Polski i zagranicy.
Jaka stawka obowiązuje przy usługach programistycznych
Najczęściej spotykana stawka dla programisty wynosi 12%. Dotyczy ona między innymi usług związanych z oprogramowaniem, jego projektowaniem i rozwojem, doradztwem w zakresie oprogramowania, instalowaniem oprogramowania oraz zarządzaniem siecią i systemami informatycznymi, jeśli konkretna usługa mieści się w odpowiednim grupowaniu PKWiU.
Nie ma jednak jednej ustawowej stawki dla każdego specjalisty IT. Programista, tester, analityk, administrator, konsultant i osoba świadcząca wsparcie techniczne mogą wykonywać różne czynności, nawet jeśli wszyscy wystawiają faktury tej samej firmie. O podatku decyduje to, co rzeczywiście robisz, a nie nazwa stanowiska używana w umowie.
| Rodzaj sytuacji | Najczęściej rozważana stawka | Na co uważać |
|---|---|---|
| Tworzenie i rozwój aplikacji, backendu lub frontendów | 12% | Trzeba potwierdzić właściwe grupowanie PKWiU i zakres prac. |
| Doradztwo dotyczące oprogramowania | 12% | Opis usługi powinien odpowiadać rzeczywistemu doradztwu, a nie samemu szkoleniu lub analizie biznesowej. |
| Testy, konfiguracja, dokumentacja lub wsparcie | 12% albo 8,5% | Wynik zależy od szczegółowego charakteru czynności i klasyfikacji PKWiU. |
| Inna działalność usługowa niewymieniona w katalogu wyższych stawek | 8,5% | Nie można przyjąć tej stawki tylko dlatego, że usługa nie polega na pisaniu kodu. |
Najczęstszy błąd polega na utożsamianiu kodu PKD z właściwą stawką podatku. PKD opisuje przedmiot działalności w rejestrze, natomiast do ustalenia stawki ryczałtu potrzebna jest klasyfikacja faktycznie wykonywanej usługi według PKWiU. Przy kilku typach usług przychody powinny być rozdzielone, a nie wrzucone automatycznie do jednej rubryki.
Jeżeli zakres pracy jest nietypowy albo obejmuje kilka różnych obszarów, rozsądniej jest uzyskać opinię klasyfikacyjną lub indywidualną interpretację niż oszczędzać na konsultacji i później korygować rozliczenia. Moim zdaniem właśnie kwalifikacja usługi, a nie samo wyliczenie procentu, jest najważniejszym etapem całej decyzji.
Kiedy ryczałt rzeczywiście się opłaca
Ta forma opodatkowania zwykle dobrze działa przy wysokim przychodzie i niskich kosztach. Typowy przykład to programista, który pracuje z domu, korzysta z własnego sprzętu, nie zatrudnia zespołu i ponosi miesięcznie kilkaset lub kilka tysięcy złotych wydatków.
Załóżmy, że miesięczny przychód wynosi 20 000 zł, a koszty firmowe 3 000 zł. Przy stawce 12% podatek przed uwzględnieniem składek i innych odliczeń wyniesie 2 400 zł. Na podatku liniowym podstawa wyniosłaby 17 000 zł, a sam podatek 19% od tej kwoty to 3 230 zł. To uproszczone porównanie, ale dobrze pokazuje, dlaczego ryczałt jest popularny wśród osób o dużej marży i ograniczonych kosztach.
Rachunek zmienia się, gdy inwestujesz w sprzęt, oprogramowanie, samochód, lokal, podwykonawców albo pracowników. Na ryczałcie te wydatki nie obniżą podstawy opodatkowania. W takiej sytuacji podatek liniowy może okazać się lepszy, nawet jeśli jego nominalna stawka wygląda mniej atrakcyjnie.
| Czynnik | Ryczałt | Podatek liniowy |
|---|---|---|
| Podstawa podatku | Przychód | Dochód, czyli przychód pomniejszony o koszty |
| Rozliczanie sprzętu i oprogramowania | Brak zaliczania wydatków do kosztów | Możliwość rozliczenia kosztów zgodnie z przepisami |
| Przewidywalność podatku | Wysoka, jeśli stawka jest prawidłowa | Zależy od przychodu i wysokości kosztów |
| IP Box | Nie łączy się z ryczałtem | Może mieć zastosowanie przy spełnieniu warunków |
Nie patrzyłbym wyłącznie na sam procent. Trzeba doliczyć składki, sytuację rodzinną, inne dochody, planowane inwestycje i możliwość korzystania z ulg. Najtańsza stawka na papierze nie zawsze daje najniższe obciążenie w całym roku.
Składki i odliczenia w 2026 roku
W 2026 roku składka zdrowotna przy ryczałcie zależy od przychodu narastająco od początku roku. Po przekroczeniu danego progu wyższa składka obowiązuje za każdy miesiąc prowadzenia działalności zgodnie z zasadami rocznego rozliczenia.
| Przychód narastająco od początku roku | Miesięczna składka zdrowotna w 2026 roku |
|---|---|
| Do 60 000 zł | 498,35 zł |
| Powyżej 60 000 zł do 300 000 zł | 830,58 zł |
| Powyżej 300 000 zł | 1495,04 zł |
Przy ryczałcie możesz odliczyć od przychodu 50% zapłaconych składek zdrowotnych. To nie oznacza zwrotu połowy składki. Odliczenie zmniejsza podstawę opodatkowania, więc faktyczna korzyść zależy od zastosowanej stawki.
Możliwe są także inne odliczenia, między innymi składki na ubezpieczenia społeczne oraz wpłaty na IKZE, jeśli spełniasz warunki ustawowe. Nie rozliczysz natomiast typowych kosztów działalności, takich jak laptop, abonament za chmurę, telefon czy leasing samochodu. Dokumentowanie wydatków nadal ma sens, ale nie po to, by pomniejszyć przychód na ryczałcie, tylko dla celów VAT, majątku firmy albo kontroli przepływów.
Jak wybrać ryczałt i prowadzić rozliczenia
Jeżeli dopiero zakładasz działalność, możesz wybrać ryczałt przy rejestracji firmy. Jeśli już prowadzisz działalność, oświadczenie składa się co do zasady do 20. dnia miesiąca następującego po miesiącu uzyskania pierwszego przychodu w danym roku. Gdy pierwszy przychód pojawi się w grudniu, termin przypada na koniec roku.
Podstawowy limit uprawniający do korzystania z ryczałtu wynosi 2 miliony euro przychodu w poprzednim roku podatkowym. Kwartalne wpłacanie podatku ma dodatkowy limit. W 2026 roku mogą z niego korzystać między innymi przedsiębiorcy, których przychód za 2025 rok nie przekroczył równowartości 200 000 euro, czyli 851 720 zł.
W praktyce warto przejść przez kilka kroków:
- Spisz wszystkie czynności wykonywane dla klientów, nie tylko nazwę stanowiska.
- Ustal właściwe grupowania PKWiU i przypisz stawkę do każdej usługi.
- Porównaj ryczałt z podatkiem liniowym, uwzględniając realne koszty z całego roku.
- Złóż wybór formy opodatkowania w terminie i zachowaj potwierdzenie.
- Prowadź ewidencję przychodów z podziałem na stawki oraz dokumentuj składki i odliczenia.
Przy współpracy z byłym lub obecnym pracodawcą trzeba dodatkowo sprawdzić ograniczenia dotyczące wykonywania tych samych czynności. Samo przejście z etatu na fakturę nie zawsze pozwala od razu korzystać z wybranej formy opodatkowania. Umowa, zakres obowiązków i faktyczny sposób pracy muszą być ze sobą spójne.
Najczęstsze błędy programistów na ryczałcie
Pierwszym błędem jest przyjęcie 8,5% tylko dlatego, że ktoś nie pisze kodu przez cały dzień. Testowanie, analiza, konfiguracja i konsulting mogą mieć różną kwalifikację. Drugi problem to wpisanie jednej stawki na wszystkie faktury mimo świadczenia kilku odmiennych usług.
Trzecia pułapka to porównywanie samego podatku dochodowego bez składek i ulg. Przy wyższych przychodach składka zdrowotna może wzrosnąć do 1495,04 zł miesięcznie, dlatego symulację najlepiej robić dla pełnego roku, a nie dla jednej faktury.
Nie lekceważyłbym też zapisów umowy. Jeżeli umowa mówi o doradztwie, a faktura o tworzeniu oprogramowania, albo odwrotnie, w razie kontroli pojawia się niepotrzebne ryzyko. Opis powinien być konkretny i odzwierciedlać to, co faktycznie dostarczasz klientowi.
W mojej ocenie najbezpieczniejszy model to krótki katalog usług, jasny podział prac i osobna analiza każdej stawki. Księgowość może policzyć podatek, ale nie zawsze poprawnie odczyta techniczny charakter projektu, dlatego programista powinien umieć własnymi słowami wyjaśnić, co robi i za co wystawia fakturę.
Najrozsądniejsza decyzja zależy od marży, nie od samej stawki
Ryczałt dla programisty jest atrakcyjny przede wszystkim wtedy, gdy działalność ma niewielkie koszty, usługi kwalifikują się do właściwej stawki, a przedsiębiorca ceni prostsze rozliczenia. Przy dużych inwestycjach, drogim sprzęcie, podwykonawcach albo prawach autorskich do kwalifikowanego oprogramowania warto porównać go z podatkiem liniowym.
Przed wyborem policz trzy warianty dla całego roku: przewidywany przychód, realne koszty i łączne składki. Jeśli nie masz pewności co do PKWiU lub stawki, nie zgaduj. Jedna konsultacja albo interpretacja może kosztować mniej niż korekta kilku miesięcy błędnych rozliczeń.
